

BCT X HKIHRM:取消對沖搞得掂!
取消強積金對沖安排實施至今已滿一年,對僱主及人力資源同業而言,這不僅是法例修訂,更直接影響企業成本管理及離職安排。不少企業需要重新調整遣散費或長期服務金的計算方式,並需要熟悉政府資助機制,以及「積金易」與「援沖易」兩個平台的操作。對僱主及人力資源從業員來說,這無疑是一項新的挑戰。
取消強積金對沖安排的要點
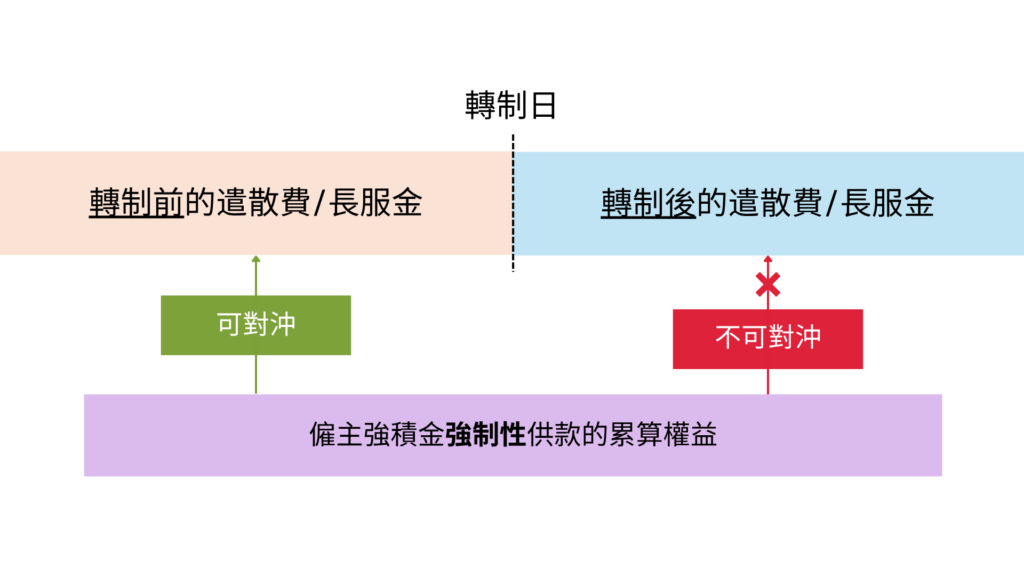
自2025年5月1日(轉制日)起,僱主不得再動用其強積金強制性供款的累算權益(MC),以對沖(即抵銷)應向僱員支付的遣散費或長期服務金。
- 如僱員在轉制日或之後開始受僱,其遣散費/ 長服金不可再被僱主強積金強制性供款累算權益對沖。
- 如僱員在轉制日前已受僱,只有轉制日前受僱期間所產生的遣散費/ 長服金,仍可被強積金強制性供款累算權益對沖。
- 僱主的強積金自願性供款累算權益(VC),可繼續對沖遣散費/ 長服金。
– 均按「最後一個月全薪 × 2/3 × 可計算服務年資」計算。
– 用作計算的月薪設有22,500元上限,因此每滿一年服務年資的最高可得金額為15,000元(即22,500元 × 2/3)。
– 遣散費或長服金總額設有390,000元的上限。如超出總額上限,超出的部分將從轉制後部分扣減。
– 如僱員同時符合遣散費及長服金資格,只可二選一。
取消強積金對沖安排資助計劃 (Subsidy Scheme for Abolition of MPF Offsetting Arrangement)
為協助僱主適應政策轉變,政府在2025年5月1日推出為期25年的「取消強積金對沖安排資助計劃,分擔僱主遣散費/ 長服金轉制後的部分支出。
在2025至2028年首三個資助年度內,政府會就每名僱員每一年服務年資的遣散費/ 長服金提供資助的補貼金額為相關款項的50%,或扣除僱主3,000元封頂承擔額後的餘額(以政府補貼金額較高者為準)。以月薪30,000元的僱員為例,以計算月薪的上限22,500元乘以2/3計算,每年年資可得的遣散費/ 長服金為15,000元;在資助安排下,政府將補貼12,000元,而僱主實際只需承擔封頂3,000元。
僱主須注意,申請資助的三個月期限是由實際支付遣散費/長服金當日起計,而非由僱員離職日或合約終止日起計;而三個月限期是指須於期限內提交申請,並非完成審批程序。
搞掂「援沖易」及「積金易」
整個資助申請流程主要透過「援沖易」平台辦理,而相關強積金供款及僱員資料則需配合「積金易」平台紀錄及核對。HR及財務部門應熟悉兩個平台的操作流程及文件要求,確保資料準確、程序合規,以免影響資助申請進度或金額。
申請關鍵步驟: (詳情請參考勞工處公布的申請程序及文件)
- 先全數支付僱員的遣散費/ 長期服務金
- 準備所需文件 (如僱傭合約、薪金紀錄、遣散費/ 長服金計算明細、付款證明等)
- 準備強積金供款紀錄(需於「積金易」平台下載相關紀錄作核對用途)
- 透過「援沖易」提交申請
常見疑問與操作重點
1. 如公司一向沒有以強積金僱主累算權益對沖長期服務金或遣散費,是否仍可申請資助?
部分公司的人力資源政策一直未有使用僱主強積金累算權益作對沖,而是由公司直接全數支付長期服務金或遣散費。在此情況下,請問公司在轉制後支付的長期服務金或遣散費,是否仍符合「取消強積金對沖安排資助計劃」的申請資格?換言之,資助計劃是否以實際有否進行對沖為前提,抑或只要屬轉制後依法須支付的款項即可申請?
有僱主擔心政府資助計劃只資助在轉制前有進行對沖的僱主,因為他們在轉制後的長期服務金或遣散費支出將會增加。在此僱主要留意有否進行對沖並不影響僱主的申請資格,而政府資助計劃不會詢問僱主在轉制前有否進行對沖。
2. 60歲退休應如何申報離職原因?
有些公司的HR政策規定員工60歲退休。在透過「積金易」平台處理長期服務金對沖時,如離職原因申報為「退休」,申請可能被退回。若員工在65歲法定退休年齡前(例如60歲)退休,應如何正確申報其離職原因,方符合系統及法例要求?是否需按「合約終止」或其他類別申報?
本港法定退休年齡為65歲,而「積金易」平台也預設成員的退休年齡為65歲。若僱主的退休年齡早於65歲,僱主必須在「積金易」平台内「成員組別」設定提早退休年齡和設定相關歸屬權益,並且將相關僱員加入此成員組別。若有此設定,當申請長期服務金對沖時,離職原因則可申報為「提早退休」;否則只可使用其他離職原因申報。
3. 對沖安排及申請資助期限如何計算?
公司在支付長期服務金或遣散費時,過往一般有兩種處理方式:
方式一: 僱主先全數支付長期服務金或遣散費予離職員工,其後向強積金受託人申請對沖。
方式二: 僱主通知受託人,由受託人直接把可對沖金額支付予員工;如不足以支付全數長期服務金或遣散費,再由僱主補付差額。
在取消對沖安排實施後,上述兩種方式是否仍然適用,並由「積金易」平台處理?
此外,如僱主採用第二種方式,由受託人直接向員工支付可對沖款項,而整個行政程序一般需時一至兩個月,在此情況下,申請「援沖易」資助的三個月期限,是否由所有相關款項(包括受託人及僱主補差額)實際支付完成當日起計算?
積金易平台仍然支援上述兩種處理方式。僱主在提交對沖申請時,必須在「付款資料」提供僱主已支付成員的長期服務金或遣散費的金額,同時需要在「付款安排」中提供支付予成員或僱主的詳情;最後亦必需提供成員的簽署以作授權及聲明。
而在申請政府資助計劃的期限上,僱主要留意無論採用方式一或二,申請期限都為全數支付長期服務金或遣散費的三個月内。因此針對第二種方式,申請「援沖易」資助的三個月期限是由所有相關款項(包括受託人及僱主補差額)實際支付完成當日起計算。在此僱主不要忽略僱傭條例對長服金同遣散費支付時限的規定,也應積極與有關員工溝通。
學會將於6月25日與 BCT 合辦「取消對沖搞得掂!」網上座談會,邀請專家講解企業應對策略、資助申請流程及常見誤區,助您掌握取消對沖的制度重點與實務操作。歡迎學會會員、僱主、人力資源從業員及有興趣人士免費參加。
BCT X HKIHRM :「取消對沖搞得掂!」網上座談會
|
日期: |
2026年6月25日(星期四) |
|
時間: |
下午3:00 – 4:00 |
|
嘉賓講者: |
香港人力資源管理學會理事會成員 馬志強先生 |
|
報名: |
座談會已完滿結束,多謝支持 |